KEPULAUAN RIAU — BRI membukukan laba bersih Rp48,2 triliun hingga Triwulan III 2026, naik 16,8% secara tahunan, ditopang kredit yang tumbuh 14,5%. Kualitas aset bank terbesar di segmen mikro ini ikut membaik, dengan rasio kredit bermasalah turun ke 2,85%. Likuiditas dan permodalan yang tebal memberi ruang bagi BRI untuk terus menyalurkan pembiayaan, terutama ke UMKM.
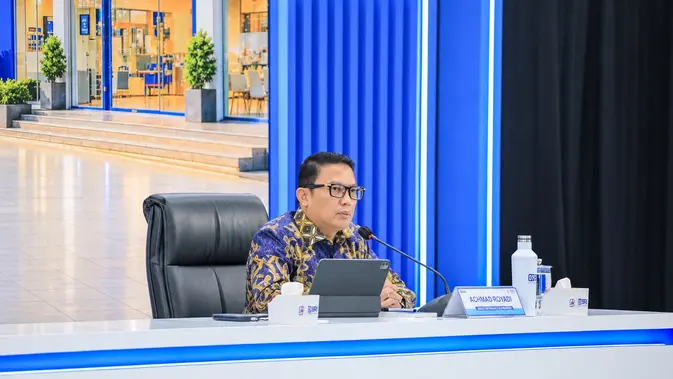
Total aset konsolidasi BRI mencapai Rp2.338 triliun pada Triwulan III 2026, tumbuh 10,1% secara tahunan (yoy). Capaian itu diraih di bawah supervisi Danantara, dengan strategi yang bertumpu pada pendanaan berkualitas, likuiditas sehat, dan permodalan kuat. Direktur Finance & Strategy BRI Achmad Royadi menyebut kondisi tersebut memberi fleksibilitas untuk memperluas intermediasi dan menangkap peluang di berbagai segmen bisnis.
Seberapa Sehat Kualitas Kredit BRI?
Rasio kredit bermasalah (Non-Performing Loan/NPL) turun dari 3,1% pada September 2025 menjadi 2,85% pada September 2026. Penurunannya sekitar 0,25 poin persentase dalam setahun.
Rasio Loan at Risk (LaR), indikator risiko kredit yang bersifat forward looking, juga menyusut. Angkanya turun dari 8,9% pada awal 2026 menjadi 8,6% pada Triwulan III. Perbaikan LaR mencerminkan kualitas kredit baru yang dibukukan BRI semakin baik.
Kredit Rp1.647 Triliun, Didanai dari Mana?
Kredit dan pembiayaan BRI mencapai Rp1.647 triliun hingga Triwulan III 2026, tumbuh 14,5% dibandingkan periode yang sama tahun lalu. Dana Pihak Ketiga (DPK) naik 12,0% yoy menjadi Rp1.651 triliun. Dari total DPK tersebut, 70% berupa dana murah atau CASA per September 2026.
Komposisi dana murah yang besar membantu bank menjaga biaya pendanaan. Penyaluran kredit pun tetap diimbangi simpanan nasabah, tercermin dari Loan-to-Deposit Ratio (LDR) entitas bank di level 87,8% pada Triwulan III 2026.
Seberapa Tebal Bantalan Modal BRI?
Rasio kecukupan modal (Capital Adequacy Ratio/CAR) BRI tercatat 23,0%. Angka itu memberi bantalan lebar untuk menyerap risiko sekaligus menopang ekspansi kredit berikutnya.
"Dengan likuiditas yang terkelola dengan baik dan permodalan yang tetap kuat, BRI memiliki fondasi yang memadai untuk melanjutkan pertumbuhan secara sehat dan berkelanjutan, dengan tetap mengedepankan prinsip kehati-hatian serta menjaga keseimbangan antara pertumbuhan, kualitas aset, likuiditas, dan profitabilitas," ujar Direktur Finance & Strategy BRI Achmad Royadi.
Ke Mana BRI Mengarahkan Ekspansi?
Ke depan, BRI memusatkan perhatian pada segmen yang punya potensi pertumbuhan, terutama UMKM. Bank juga akan menambah pembiayaan ke sektor produktif untuk mendorong aktivitas ekonomi nasional.
Bagi pelaku usaha kecil, kombinasi modal tebal dan dana murah yang melimpah berarti peluang akses kredit tetap terbuka. Bagi investor, laba yang naik 16,8% bersamaan dengan NPL yang menurun menunjukkan pertumbuhan tidak dibeli dengan mengorbankan kualitas aset.
Dengan laba Rp48,2 triliun, aset Rp2.338 triliun, dan CAR 23,0%, BRI masuk Triwulan IV dengan posisi keuangan yang longgar. Ujian berikutnya adalah menjaga NPL tetap menurun saat kredit terus bertambah.